Uşağa nə vaxt bank kartı vermək olar? — Cibxərcliyindən büdcə idarəçiliyinə
Demokrat.azEditor
Uşaqlar üçün bank kartı nədir və hansı üstünlükləri var
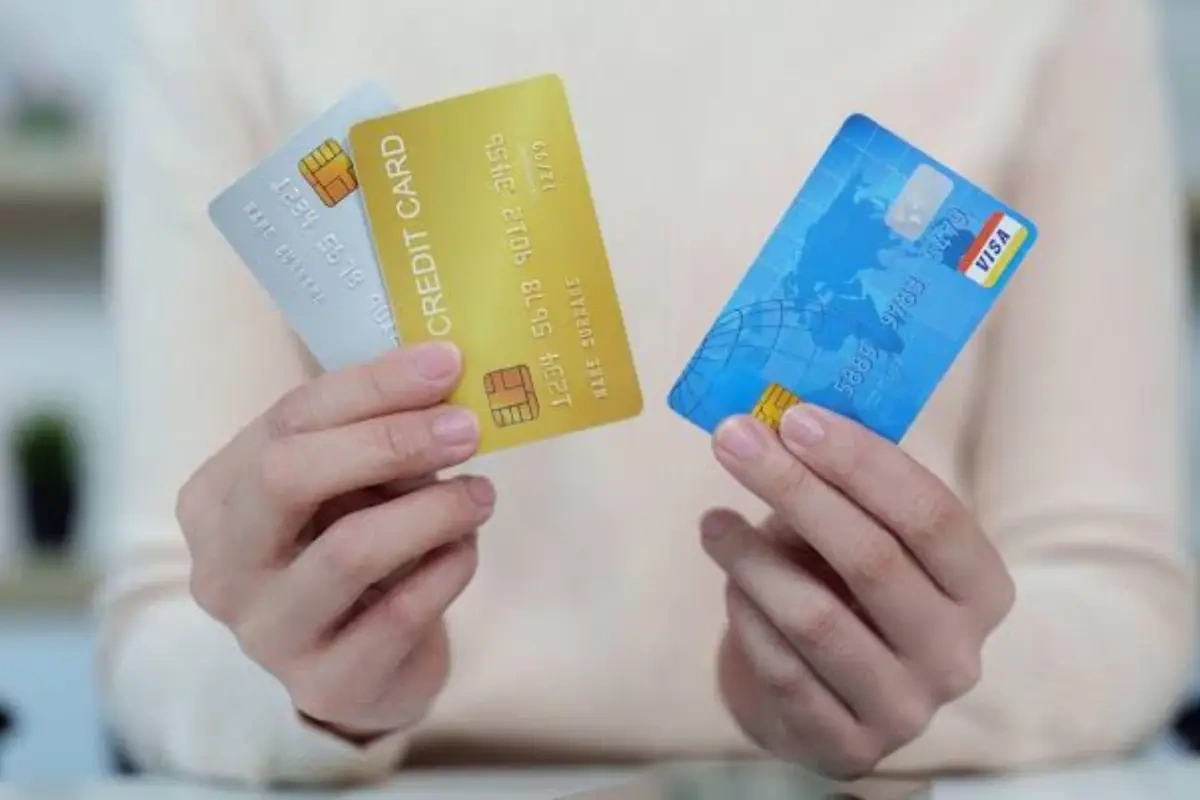
Uşaqlara puldan düzgün istifadə etməyi öyrətmək üçün onlara gündəlik xərclərini idarə etmək imkanı vermək faydalı üsullardan biridir. Məktəb bufetindən alış-veriş etmək, kitab almaq və cibxərcliyini planlaşdırmaq uşaqların ilk maliyyə təcrübələrini qazanmasına kömək edir. Müasir rəqəmsal ödəniş vasitələri isə bu prosesi daha rahat və nəzarətli şəkildə həyata keçirməyə şərait yaradır. Xüsusilə uşaqlar üçün nəzərdə tutulan bank kartları gündəlik ödənişləri asanlaşdırmaqla yanaşı, valideynlərə xərcləri izləmək imkanı verir. Bu kartlar vasitəsilə uşaqlar büdcə planlaşdırmağı, ehtiyaclarını müəyyənləşdirməyi və pul xərcləyərkən daha düşünülmüş qərarlar verməyi öyrənə bilərlər. Bununla belə, bank kartından istifadə uşağın avtomatik olaraq qənaətcil və məsuliyyətli olacağı anlamına gəlmir. Müsbət nəticə əldə etmək üçün valideynlərin kartın istifadə şərtlərini nəzərdən keçirməsi, uyğun xərc limitləri müəyyənləşdirməsi və övladları ilə pulun düzgün idarə olunması barədə mütəmadi söhbətlər aparması vacibdir.
Kartın işləmə prinsipi necədir?
Bankların təklif etdiyi uşaqlar üçün bank kartı debet və ya əvvəlcədən balansı artırılan kart növündə ola bilər. Debet kart vasitəsilə bank hesabında mövcud olan vəsaitdən istifadə edilir, əvvəlcədən yüklənən kartla isə yalnız karta əlavə edilmiş məbləğ çərçivəsində ödəniş aparılır. Bu kartların əsas fərqi kredit kartları kimi bankdan borc vəsait götürmək üçün nəzərdə tutulmamasıdır. Valideyn övladının gündəlik ehtiyacları üçün müəyyən büdcə ayıra, uşaq isə həmin məbləğdən müəyyən edilmiş qaydalar əsasında istifadə edə bilər. Məsələn, həftəlik cibxərcliyi karta köçürmək və xərcləri mobil tətbiq vasitəsilə izləmək mümkündür. Kartın hansı şəxsin adına rəsmiləşdirilməsi, fiziki və ya rəqəmsal formada təqdim olunması isə bankın müəyyən etdiyi şərtlərdən asılıdır. Bəzi banklarda hesab və kart valideynin adına açılır, lakin gündəlik istifadə hüququ övlada verilir. Bununla yanaşı, debet kartlarda hesabdakı vəsaitdən artıq xərcləməyə imkan verən overdraft xidməti mövcud ola biləcəyi üçün müqavilə şərtlərini əvvəlcədən diqqətlə yoxlamaq tövsiyə olunur.
Hansı yaşda istifadə etmək mümkündür?
Uşaqlar üçün nəzərdə tutulan bank kartlarının istifadə yaşı bankdan və təqdim edilən məhsulun şərtlərindən asılı olaraq dəyişə bilər. Buna görə də bütün bank kartları üçün eyni minimum yaş həddini göstərmək düzgün deyil. Kart sifariş etməzdən əvvəl valideynlər bankın müəyyən etdiyi yaş məhdudiyyətlərini və müraciət qaydalarını diqqətlə araşdırmalıdırlar. Bəzi banklar azyaşlıların kartdan istifadəsini valideyn nəzarəti ilə təmin edir, digərlərində isə hesabın açılması və idarə olunması üçün əlavə tələblər mövcud ola bilər. Müraciət zamanı tələb olunan sənədləri, valideyn razılığının verilməsi qaydasını və kartın istifadə imkanlarını əvvəlcədən dəqiqləşdirmək vacibdir. Bununla yanaşı, uşağın yaşından əlavə, onun pulun dəyərini və xərcləmə məsuliyyətini nə dərəcədə başa düşməsi də nəzərə alınmalıdır. İlk alış-verişləri valideynlə birlikdə etmək uşağa məhsulun qiymətini yoxlamağı, ödəniş prosesini anlamağı və mövcud büdcəyə uyğun qərar verməyi öyrədə bilər. Uşaq gündəlik xərclərini daha düzgün idarə etməyə başladıqca kartdan müstəqil istifadə imkanları tədricən artırıla bilər.
Büdcə qurmağı necə öyrədir?
Kartdan istifadə uşağa pulunu düzgün idarə etməyi öyrətmək üçün yaxşı fürsət ola bilər. Bunun üçün ilk növbədə cibxərcliyinin hansı müddət üçün nəzərdə tutulduğu müəyyən edilməlidir. Uşaq ona verilən məbləği bir gündə xərcləmək əvəzinə, həftə ərzində yaranacaq ehtiyaclarını da nəzərə almağı öyrənməlidir. Məsələn, həftəlik 20 manat cibxərcliyinin 12 manatını gündəlik xərclərə, 5 manatını qənaət üçün, qalan 3 manatını isə əlavə istəklərə ayırmaq olar. Bu, hər ailənin mütləq tətbiq etməli olduğu qayda deyil, uşağa büdcə planlaşdırmasını başa salmaq üçün sadə nümunədir. Həftənin sonunda valideyn övladı ilə birlikdə kart əməliyyatlarına baxaraq pulun nəyə xərcləndiyini və əvvəlcədən hazırlanan plana nə dərəcədə əməl olunduğunu müzakirə edə bilər. Bu zaman məktəb ləvazimatları kimi zəruri alışlarla şirniyyat və əyləncə kimi əlavə istəklər arasındakı fərqi izah etmək də mümkündür. Əsas məqsəd uşağı yanlış xərclərinə görə tənqid etmək deyil, ona öz qərarlarını qiymətləndirməyi və növbəti dəfə pulundan daha səmərəli istifadə etməyi öyrətməkdir.
Valideyn nəzarəti hansı üstünlükləri verir?
Valideyn nəzarəti imkanları uşağa müəyyən sərbəstlik verməklə yanaşı, onun puldan necə istifadə etdiyini izləməyə şərait yaradır. Uşaqlar üçün nəzərdə tutulan bəzi bank kartlarında xərclərə limit qoymaq, aparılan əməliyyatlar barədə bildiriş almaq və ödəniş tarixçəsini izləmək mümkündür. Lakin bu funksiyalar bankdan və seçilən kartın şərtlərindən asılı olaraq fərqlənə bilər. Buna görə də kart sifariş etməzdən əvvəl gündəlik xərcləmə limiti, internet üzərindən alış-veriş və nağd pul çıxarılması ilə bağlı məhdudiyyətləri öyrənmək vacibdir. Müəyyən edilən limit həm uşağın gündəlik ehtiyaclarına, həm də ailənin maliyyə imkanlarına uyğun seçilməlidir. Valideyn nəzarətinin məqsədi uşağa əvvəlcədən izah edildikdə o, qoyulan qaydaları daha yaxşı başa düşə bilər. Kartla edilən alışları birlikdə nəzərdən keçirmək və gözlənilməz xərclərin səbəbini müzakirə etmək uşağın maliyyə qərarlarını qiymətləndirməsinə kömək edir. Beləliklə, valideyn nəzarəti yalnız xərcləri izləmək vasitəsi deyil, həm də uşağa məsuliyyətli pul idarəetməsini öyrətməyin bir yoluna çevrilir.
Yığım vərdişinə necə dəstək olur?
Uşağın almaq istədiyi kitab, idman avadanlığı və ya başqa bir əşya ona pul yığmağı öyrətmək üçün yaxşı başlanğıc ola bilər. Valideynlə birlikdə həmin məhsulun qiymətini müəyyənləşdirmək və hər həftə nə qədər pul ayrılacağını planlaşdırmaq məqsədə çatmağı daha asanlaşdırır. Məsələn, 40 manatlıq bir əşya almaq istəyən uşaq hər həftə 5 manat yığmaqla səkkiz həftə ərzində lazım olan məbləği toplaya bilər. Bu müddətdə o, kiçik məbləğlərin müntəzəm olaraq yığıldıqda necə artdığını öz təcrübəsində görür. Bank tətbiqində ayrıca yığım funksiyası mövcuddursa, bu imkandan istifadə etmək toplanan pulu gündəlik xərclərdən ayırmağa kömək edə bilər. Belə funksiya olmadıqda isə yığılan məbləğləri dəftərdə və ya sadə cədvəldə qeyd etməklə nəticəni izləmək mümkündür. Kartda pul saxlamaq həmin vəsaitə avtomatik faiz hesablanması demək deyil, çünki bu, bank məhsulunun şərtlərindən asılıdır. Burada əsas məqsəd əlavə gəlir əldə etmək deyil, uşağa qarşısına məqsəd qoymağı, səbirli olmağı və pulunu planlı şəkildə idarə etməyi öyrətməkdir.
Təhlükəsiz istifadə üçün nələr öyrədilməlidir?
Uşaq kartı istifadə etməzdən əvvəl PİN kodunu gizli saxlamağın səbəbini və bunun gündəlik qaydalarını bilməlidir. Kartın təhlükəsizlik kodunu, mobil tətbiqin şifrəsini və SMS ilə gələn birdəfəlik təsdiq kodunu başqalarına verməməlidir. Hədiyyə, oyun bonusu və ya mükafat vəd edən mesajların kart məlumatlarını toplamaq məqsədi daşıya biləcəyini izah etmək lazımdır. Bank əməkdaşı olduğunu deyən şəxsin belə məxfi məlumat istəməsi etibarlı müraciət kimi qəbul edilməməlidir. İnternet alışlarında saytın ünvanı və ödəniləcək yekun məbləğ valideynlə birlikdə yoxlanmalıdır. Oyunlarda və tətbiqlərdə saxlanılan kart məlumatları təkrar alışları asanlaşdırdığından, abunəliklər və avtomatik ödənişlər ayrıca nəzərdən keçirilməlidir. Kart itdikdə və ya tanınmayan əməliyyat göründükdə dərhal valideynə xəbər vermək, kartı bloklamaq və bankla əlaqə saxlamaq lazımdır. Bloklama funksiyasının harada olduğunu əvvəlcədən birlikdə yoxlamaq belə vəziyyətdə daha tez hərəkət etməyə kömək edər.
Seçim zamanı hansı şərtlər müqayisə edilməlidir?
Kartın dizaynı maraqlı olsa da, seçim zamanı əsas diqqət istifadə şərtlərinə və ümumi xərcə yönəlməlidir. Buraxılış qiyməti ilə yanaşı, illik xidmət, bildiriş, çatdırılma və kartın yenilənməsi üzrə mümkün haqlar araşdırılmalıdır. Nağdlaşdırma və köçürmə komissiyaları da vacibdir, çünki pulsuz xidmət yalnız müəyyən məbləğ daxilində tətbiq oluna bilər. Xarici saytlarda alış nəzərdə tutulursa, valyuta çevrilməsi qaydalarını və mümkün əlavə xərcləri dəqiqləşdirmək lazımdır. Keşbek və kampaniyalar qiymətləndirilərkən onların müddəti, istisnaları və tətbiq olunduğu əməliyyatlar ayrıca oxunmalıdır. Telefonla ödəniş planlaşdırılırsa, cihaz uyğunluğu ilə yanaşı, müvafiq xidmətin yaş məhdudiyyətləri də yoxlanmalıdır. Son qərar reklam vədinə deyil, bankın qüvvədə olan tariflərinə, müqaviləsinə və ailənin faktiki ehtiyaclarına əsaslanmalıdır.
İstifadəyə necə başlamaq daha məqsədəuyğundur?
İlk mərhələdə kiçik məbləğ ayırmaq və bir neçə sadə alışla başlamaq, sonra təcrübəni birlikdə qiymətləndirmək daha rahat yanaşmadır. Ödənişdən əvvəl qiyməti, ödənişdən sonra isə qalan vəsaiti birlikdə yoxlamaq gündəlik vərdişə çevrilə bilər. Ailə hansı xərclərin sərbəst ediləcəyini, hansılar üçün əvvəlcədən razılıq alınacağını aydın şəkildə müəyyənləşdirməlidir. Gözlənilməz ehtiyac yarandıqda əlavə pulun necə istənəcəyi barədə də əvvəlcədən danışmaq faydalıdır. Uşaq səhv alış etdikdə vəziyyəti gizlətməkdənsə, rahat şəkildə paylaşa biləcəyini bilməlidir. Bir neçə həftədən sonra büdcə, limitlər və təhlükəsizlik qaydaları yenidən nəzərdən keçirilə bilər. Məsuliyyət artdıqca verilən sərbəstliyi də uşağın hazırlığına və ailənin imkanlarına uyğun genişləndirmək mümkündür. Beləliklə, kart gündəlik ödəniş vasitəsi olmaqla yanaşı, pulun idarə edilməsini addım-addım öyrənmək üçün praktik alətə çevrilə bilər.
Kənan
1 mənbə
Banker.az+1 mənbə