"Maaşın 100 manatına qızıl alıb, qoyun kənara..."
Demokrat.azFidan Hacızadə
İnsanların maddi vəziyyətinə təsir edən amillər yalnız gəlir səviyyəsi və iş imkanları ilə məhdudlaşmır. Bəzən gündəlik vərdişlər, yanlış maliyyə qərarları və plansız xərclər də insanların daha çox pul qazanmasına və yığım etməsinə mane olur. Xüsusilə impulsiv alış-veriş, maliyyə planlamasının olmaması və gəlirlərin düzgün idarə edilməməsi zamanla ciddi maddi çətinliklər yarada bilər.
İnsanların pul qazanmasına və maddi vəziyyətini yaxşılaşdırmasına mane olan əsas vərdişlər hansılardır?
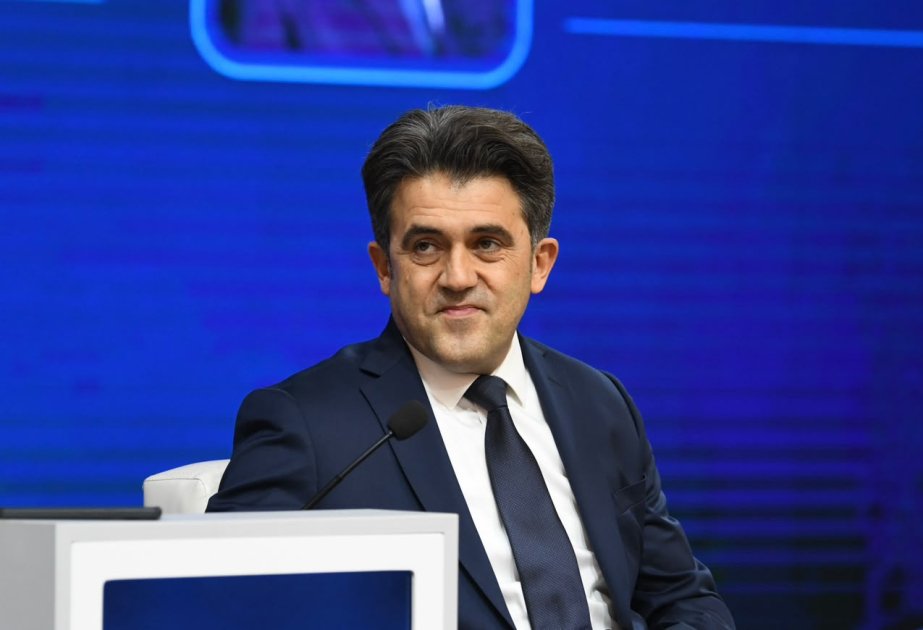
İqtisadçı Razi Abasbəyli Demokrat.az-a açıqlamasında bildirib ki, maddi vəziyyətin pisləşməsinə səbəb olan kifayət qədər ciddi amillər var:
"Əlbəttə ki, yalnız gəlirlərin az olması və işsizlik maddi vəziyyətin ağırlaşmasına səbəb olan amillər deyil. Bu məsələdə digər faktorlar da mühüm rol oynayır. Məsələn, insanların əllərində olan vəsaiti plansız şəkildə xərcləməsi, gəlirlərini əvvəlcədən planlaşdırmaması və xərclərini zəruri ehtiyaclara yönəltmək vərdişinin olmaması. Bəzən insanlar marketinq tələsinə də düşürlər. Endirimlər və reklamlar ehtiyac olmadığı halda belə onları müəyyən məhsulları almağa sövq edir. Kiçik görünən xərclər isə ümumilikdə aylıq və illik ailə büdcəsinə ciddi təsir göstərə bilir. Digər problem gəlirdən artıq xərcləmə vərdişidir. Bəzi insanlar qazandıqlarından daha çox xərcləməklə öz həyat səviyyələrini bir qədər də çətinləşdirirlər. Vətəndaşların yığım vərdişlərinin olmaması da ciddi məsələlərdən biridir. Halbuki kiçik məbləğlərin belə müntəzəm şəkildə yığılması ailə büdcəsi üçün dayanıqlı maliyyə sistemi formalaşdıra bilər. Vətəndaşların maliyyə savadlılığının aşağı olması, faiz dərəcələrini, kreditin real xərclərini və digər maliyyə faktorlarını bilməmələri də mühüm problemlərdəndir. Vətəndaşlar qarşılarına çıxan ilk kredit təklifindən yararlanmağa çalışırlar. Halbuki müxtəlif kredit təşkilatlarının təkliflərini araşdırmaq, daha aşağı faiz dərəcəsi və əlverişli şərtlər təqdim edən variantı seçmək lazımdır. İlk təklif olunan krediti götürməkdənsə, bazarı ciddi şəkildə araşdıraraq daha sərfəli seçim etmək doğru olardı".
İqtisadçı qeyd edib ki, yalnız bir gəlir mənbəyinə güvənərək ailə büdcəsini formalaşdırmaq da vətəndaşların maliyyə imkanlarını məhdudlaşdırır:
"Əlavə bacarıqların inkişaf etdirilməsi və alternativ gəlir mənbələrinin tapılması ailə büdcəsinin gücləndirilməsi üçün vacib şərtlərdən biridir. Digər bir məsələ vaxtın düzgün idarə edilməməsidir. Vaxtdan məhsuldar istifadə olunmaması, insanların özlərini inkişaf etdirmək, yeni bilik və bacarıqlar qazanmaq istiqamətində kifayət qədər səy göstərməməsi də onların maddi vəziyyətinə təsir edir. Halbuki vaxtı daha düzgün dəyərləndirmək və şəxsi inkişaf üçün istifadə etmək gələcəkdə əlavə imkanlar yarada bilər. Azərbaycan vətəndaşları, təəssüf ki, son illərdə borcla yaşamağa artıq vərdiş ediblər və bu, gündəlik həyat tərzinə çevrilib. Məsələn, kredit kartları, istehlak kreditləri və digər borclanma təkliflərinə mütləq şəkildə razılıq verirlər, onlara "yox" deyə bilmirlər. Nəticədə mütəmadi faiz ödənişləri insanların həm maddi vəziyyətini ağırlaşdırır, həm də yığım imkanlarını demək olar ki, sıfıra endirir. Digər ciddi problem maliyyə hədəflərinin olmamasıdır. İnsanlar müəyyən müddət ərzində hansı maliyyə imkanlarına sahib olmaq istədiklərini əvvəlcədən müəyyənləşdirmirlər. Bu da maliyyə planlamasında ciddi boşluq yaradır. Cəmiyyətdə qısamüddətli maliyyə düşüncəsi hakimdir. Bizdə "Bu gün var, sabaha Allah kərimdir" deyə bir el məsəli var. Təəssüf ki, bir çox insan məhz bu prinsiplə yaşayır. Bu gün maddi imkanı varsa, sabah vəziyyətinin necə olacağını planlaşdırmır. Bu isə gələcək üçün ciddi risklər yaradır. Həmin risklər insanların kreditlərdən asılılığını artırır, borclanmaya arxayın yanaşmasına və nəticədə getdikcə daha da çətinləşən həyat səviyyəsinin formalaşmasına səbəb olur".
Razi Abasbəyli qeyd edib ki, ümumilikdə, vətəndaşların maliyyə vəziyyətinin yaxşılaşmasına kömək edə biləcək üç əsas amil var: gəlirlərin artırılması, xərclərin düzgün idarə edilməsi və gələcək üçün yığımın formalaşdırılması:
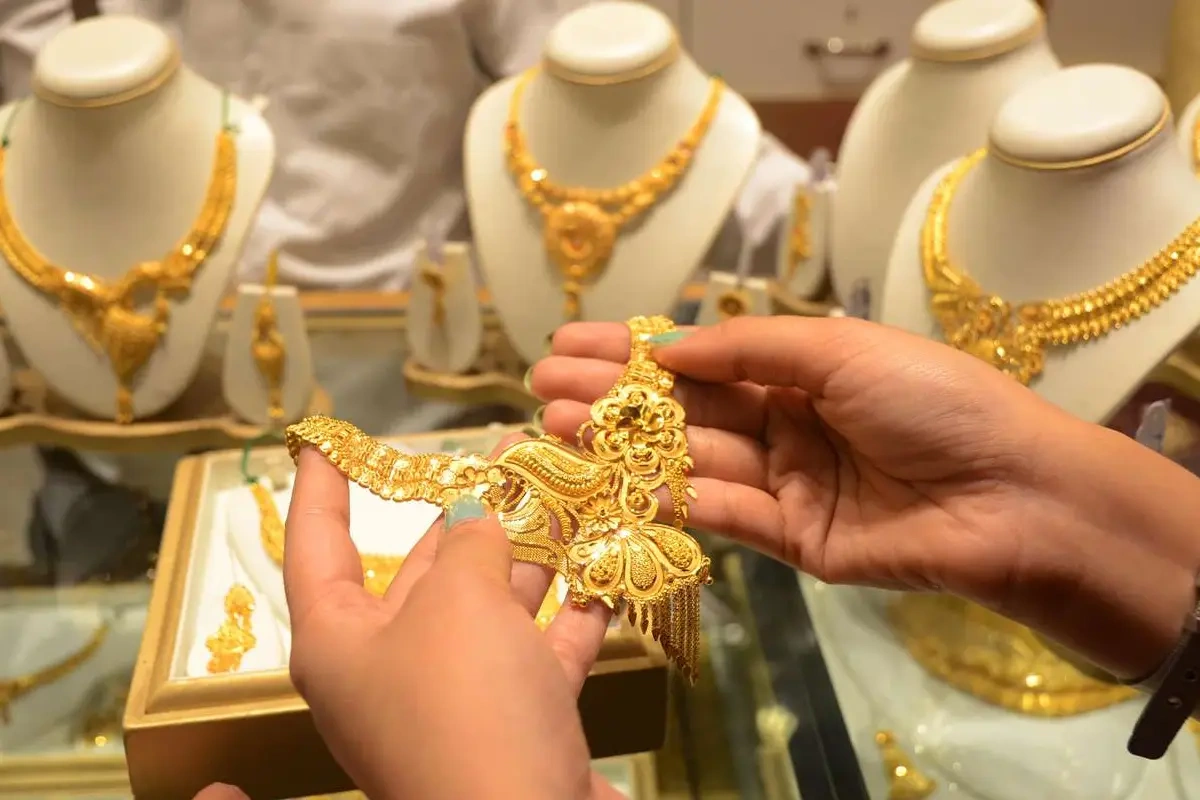
"Bu üç istiqamət üzrə məqsədlər müəyyənləşdirilərsə, insanların maddi vəziyyəti müəyyən qədər yaxşılaşa bilər. Əlbəttə ki, burada inflyasiyanı da nəzərə almalıyıq. Vətəndaşlar yığım edərkən inflyasiyanın təsirini mütləq hesaba almalıdırlar. Çünki pulun nominal dəyəri dəyişməsə də, alıcılıq qabiliyyəti zaman keçdikcə azalır. Bu gün 10 manata əldə edilə bilən məhsul və xidmətləri bir neçə ay sonra eyni məbləğə almaq mümkün olmaya bilər. Beləliklə, həmin 10 manatın real alıcılıq qabiliyyəti əvvəlki səviyyədə qalmır. Ona görə də vətəndaşlar yığım məsələsində inflyasiyanı mütləq nəzərə almalıdırlar. Daha məqsədəuyğun olardı ki, xırda yığımlardan nisbətən iri yığımlara keçməklə yanaşı, dəyərini inflyasiya qarşısında daha yaxşı qorumaq imkanına malik olan xarici valyuta və qızıl kimi aktivlərə də üstünlük versinlər. Məsələn, bir vətəndaş aylıq gəlirindən 100 manat ayırmaqla 0,5 qramlıq qızıl ala bilər. Qızılın dəyəri dəyişə bilsə də, uzunmüddətli dövrdə dəyərin qorunması vasitələrindən biri hesab olunur. Qızıl çox yüksək gəlir qazandıran aktiv olmasa da, dəyərini itirən investisiya vasitəsi də deyil. Ona görə də xırda yığımlar zamanla daha böyük yığımların formalaşmasına şərait yarada bilər. Bu, eyni zamanda, inflyasiyanın və digər maliyyə risklərinin təsirini azaltmaq üçün müəyyən imkanlar yaradır".